行业观察
珠三角和长三角不少制造企业老板,每月最耗精力的一场会就是月度经营复盘会。财务部门提前熬夜做出几十张 Excel 附表,从科目明细、费用同比列到分产品毛利,会议一开就是两个多小时,各部门主管轮流解释上个月为什么没达标。散会时表看了一大堆,老板心里却还是没底:钱到底赚没赚进现金流、客户账期拉长吞掉了多少周转金、下个月谁来拍板改哪一笔钱,往往一条都没有写死。
月度财务会越开越长却拍不了板,毛病出在把后台核账和老板决策混在了一起。真正管用的月度汇报,应当把十几项诊断指标留给底表自动跑,见老板时压缩到 5 分钟只过 8 个核心数,同时用回报率和市场份额守住长期红线,防止为了凑短期利润去砍研发或盲目提价。
先明确两份核心材料的出处与口径。其一是前摩根大通与里昂证券分析师、WallStreetMojo 与 ExcelMojo 创始人 Dheeraj Vaidya(CFA, FRM)公开的《CFO Monthly Review Dashboard》,需要明确说明,这份 5 分钟 8 指标框架是一线财务分析从业者总结的月度复盘实务模板,并非大样本统计调研。其二是麦肯锡荣休合伙人 Tim Koller 于 2026 年 11 月 3 日的公开访谈,以及他与 Whitney Zimmerman、Andy West 合著、于 2026 年 11 月 17 日出版的专著《Strategy and Value》,其中引述了多项关于短期主义与竞争优势的实证研究。
5分钟过完8个数,为什么能替老板省出半天会
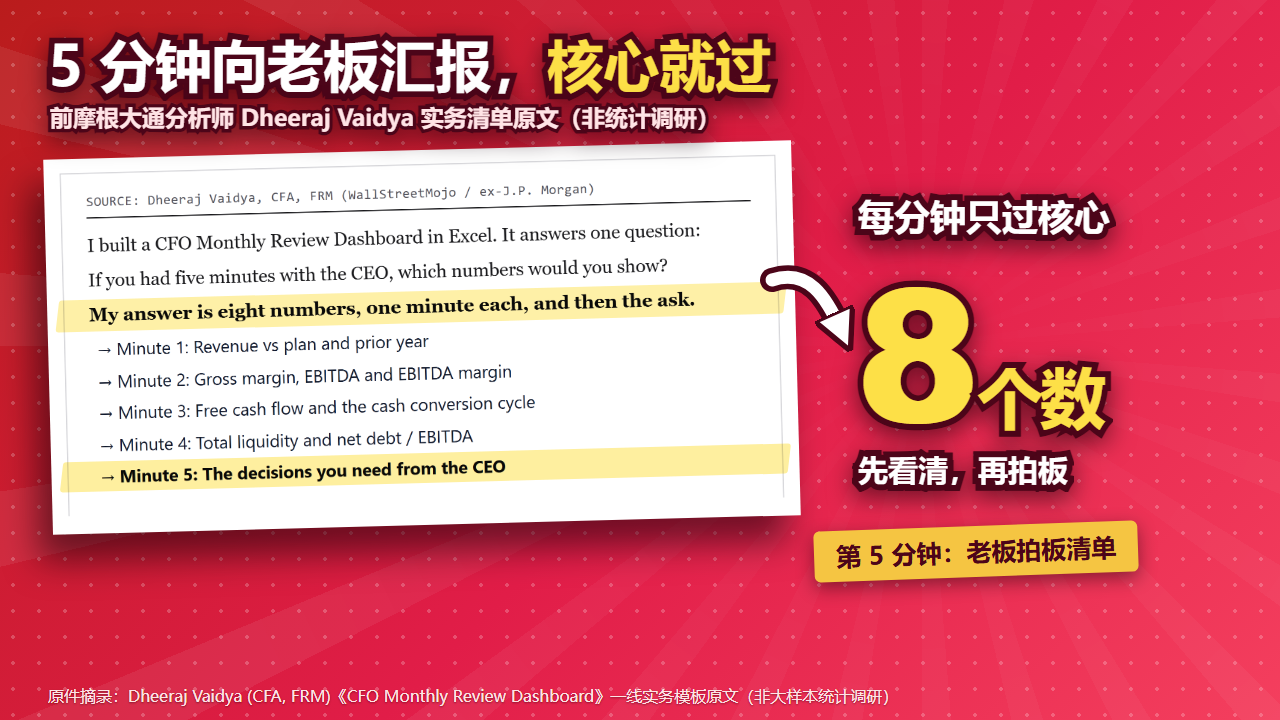
Dheeraj Vaidya 的实务模板只回答一个问题:如果财务负责人一个月只有 5 分钟跟老板汇报,到底摆哪几个数。他的拆解是 8 个核心数,前 4 分钟每分钟看清 1 组底账,第 5 分钟专门留给老板拍板。
第 1 分钟核对 1 个数:营收对比预算计划以及去年同期。先把增长盘子定性,看清生意规模是在按计划扩张还是在收窄,不让后面的各种利润率在错误的营收基数上打转。
第 2 分钟紧盯 3 个盈利数:毛利率、EBITDA(息税折旧摊销前利润)以及 EBITDA 率。只看毛利率容易被期间费用吃掉利润,只看净利润又易受折旧或偶发损益干扰,把毛利率和 EBITDA 摆在一起,才能看清主营业务每一块钱收入究竟留下了多少经营赚钱能力。
第 3 分钟看清 2 个变现数:自由现金流(FCF)和现金周转周期(CCC)。财务上有一条标准会计恒等式,现金周转周期等于应收账款周转天数(DSO)加上存货周转天数(DIO)减去应付账款周转天数(DPO)。不少工厂账面利润年年增长,年底却发不出奖金,根子往往就卡在 CCC 越拉越长,利润全变成了仓库里的库存和客户账上的欠条。
第 4 分钟核算 2 个底线数:可用总流动性和净负债对 EBITDA 的倍数。这两项直接回答遇到订单波动或回款延期时手里还有多少现金弹药,以及有息负债处在什么安全水位。
第 5 分钟不念表,只呈现 1 件事:需要老板拍板定夺的决策事项。比如哪条产品线需要收紧赊销条件、哪笔产能扩建应当延后、哪个大客户的价格折让必须收回。
为了让 5 分钟不被细节缠住,这套实务模板设置了两道机器纪律。一是状态灯分级,每个核心指标自带正常推进(On track)、重点观察(Watch)和立即干预(Action)三档标识,表格公式随数字变动自动刷新提示语,汇报人没法靠口头解释把红灯讲成正常。二是内置勾稽检查,计划到实际的 EBITDA 桥必须严丝合缝对齐真实 EBITDA,期末现金必须与资产负债表完全对账。财务会最怕争论数字有没有贴错行,底表先把勾稽锁死,讨论才能回到经营动作。
只盯短期利润达标,80%财务高管愿顺手砍掉研发
把月会压成 5 分钟 8 个数,只是理顺了汇报效率;如果团队眼里只盯着当月利润能不能达标,这张看板照样可能把公司带偏。
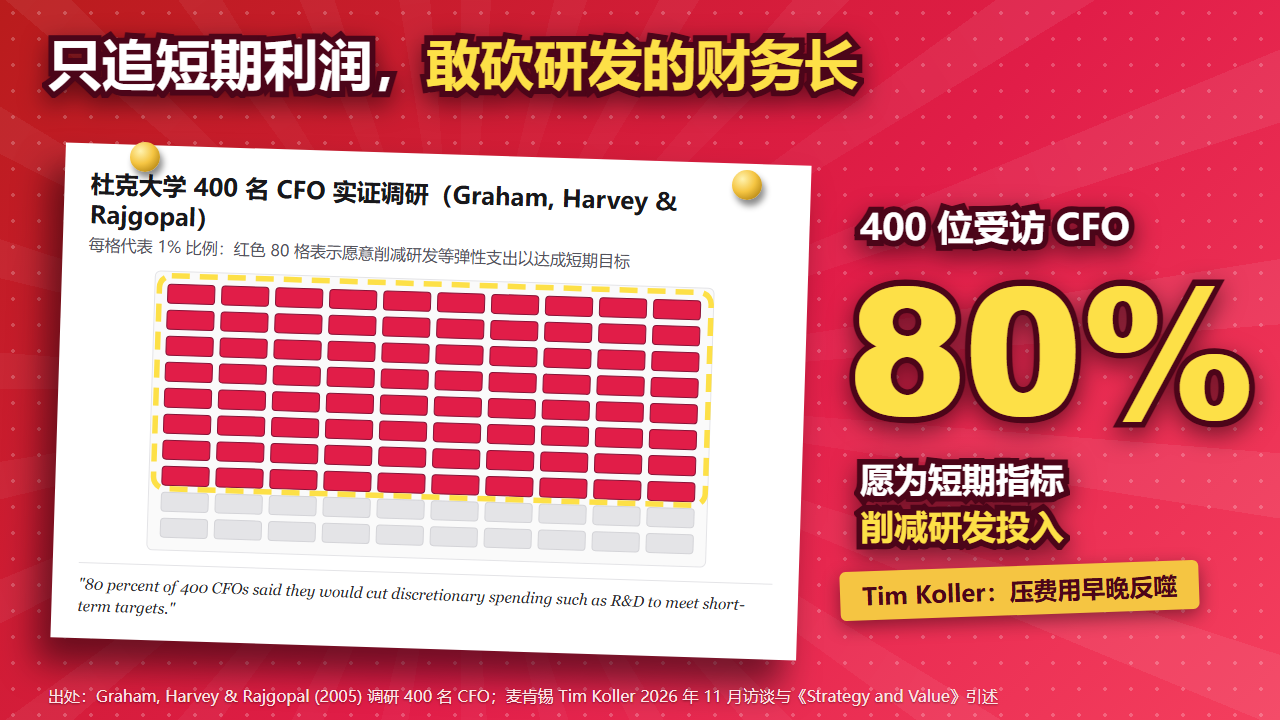
Tim Koller 在 2026 年 11 月的访谈里复盘了短期主义的代价。他引用了杜克大学学者 John R. Graham、Campbell R. Harvey 与 Shiva Rajgopal 发表在会计与经济学期刊上的实证调研,样本覆盖 400 名企业财务总监(CFO)。调查显示,高达 80% 的受访 CFO 坦言,为了达成短期盈利目标,愿意削减研发(R&D)这类具备弹性空间的长期投入。
在制造企业里,这种诱惑每个季度都会出现。新产品打样费、模具升级、工艺验证、技工培训,在科目上都属于当期可压缩支出。只要老板在月会上只追问利润比预算差了多少,下面最顺手的动作就是把研发试制、设备维护和市场开拓费往后推两个月。当月利润表立刻漂亮了,半年后老产品失去竞争力,工厂就只能靠降价抢单。
Tim Koller 回忆早年在财务咨询机构 Stern Stewart 时,曾有客户问他公司该拿多少现金给股东分红。他当时意识到纯财务本身答不出这道题:不弄清企业面前的战略增长空间有多大、增长需要垫入多少资本、投入资本回报率(ROIC)能不能跑赢资金成本,光盯账面利润做加减,最后只会做出短视决策。
他与合著者在《Strategy and Value》中点明了价值底线:企业价值由 ROIC 与营收增长共同驱动,只有当 ROIC 高于资金成本时,增长才创造价值。拿一组财务教学模拟算例来说明(仅作原理演示,非具体企业披露数据):假设一条产线的 ROIC 是 9%,而银行借款与股东投入的综合资金成本是 11%,即便账面 EBITDA 为正,每多投一笔扩产资金,实际上都在倒贴 2 个百分点的资金成本。不把 ROIC 放进复盘参照系,前几个数哪怕亮绿灯,扩张也在消耗公司价值。
42%高管说不清优势,靠15项底表指标拆穿虚假繁荣
比起报错的坏消息,更隐蔽的风险往往藏在“利润超额达标”的月份里。
Tim Koller 在访谈中讲了一个消费食品公司的亲历案例。曾有一家头部食品厂的 CFO 告诉他,旗下某主力品牌连续多年超额完成营业利润计划,上下一片喜气,没人深挖利润怎么来的。直到有一天销量骤降,公司回头彻查才发现,那几年品牌方一直靠连续提价凑利润,表面看毛利节节攀升,实际市场份额持续流失,高价替新进入的零食品牌撑起了价格保护伞,最终被对手蚕食了基本盘。
Tim Koller 由此总结出一条直白的红线测试:如果一家企业持续依靠提升利润率(压费用、提单价)而非营收增长来实现利润增长,就是危险信号;只要利润达标而营收不达标,管理层必须立刻彻查原因。
之所以很多团队看不见这种隐患,在于对自身壁垒缺乏诚实评估。Tim Koller 与 Whitney Zimmerman 引述了一项战略研究:42% 的受访高管根本无法可靠地说出自家企业是否具备真正的竞争优势。不少管理层把阶段性缺货或老客户惯性当成长期优势,忽略了真正优势必须兼具独特性、有价值与可持续。
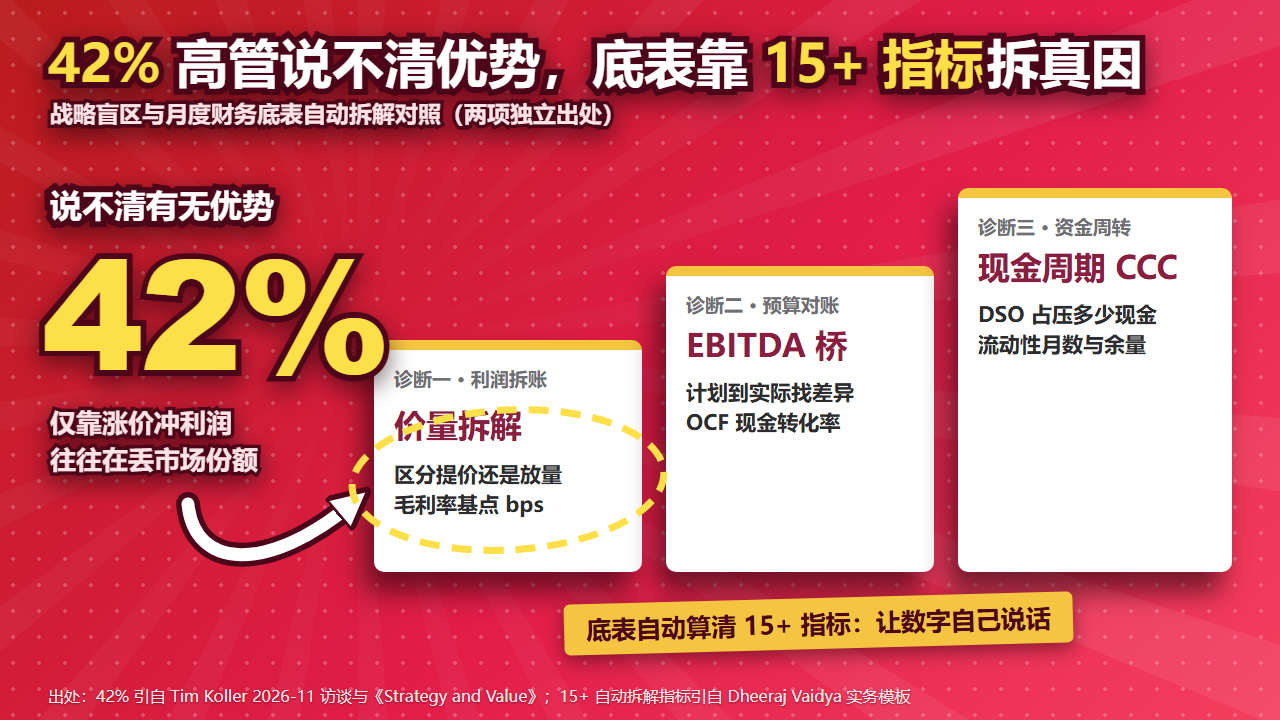
要在月初就照出“提价或压费用凑出来的虚胖利润”,必须靠 Dheeraj Vaidya 模板背后那 15 项以上自动计算的底层诊断指标。
第一组指标专拆利润真伪,包括预算偏差与偏差率、毛利率基点(bps)变动,以及利润偏差价量拆解(Volume vs rate split)。一旦本月 EBITDA 超标而营收掉队,价量拆解立刻能分清利润是来自工艺降本,还是靠单方面提价换来的短期毛利、销量其实已经在跌。
第二组指标专做现金验证,包括计划到实际的 EBITDA 桥(EBITDA bridge) 与 经营现金流转化率(OCF / EBITDA)。账面 EBITDA 很好看,但 OCF 除以 EBITDA 大幅走低,往往暴露出靠放宽赊销账期把货压给下游换取账面收入的问题。
第三组指标专盯资金与偿债边界,包括拆开 DSO、DIO 与 DPO 并折算 应收账款天数拉长锁死了多少现金,再加流动比率、速动比率、净负债对过去 12 个月 EBITDA 倍数、银行贷款契约安全余量(Covenant headroom)和可用流动性维持月数。在重资产制造业里,不少老板以为授信额度还够,把契约安全垫和流动性月数算清后,才看得到真实的资金安全边界。
把月度经营三问写进拍板表,别让财务会停在念数字
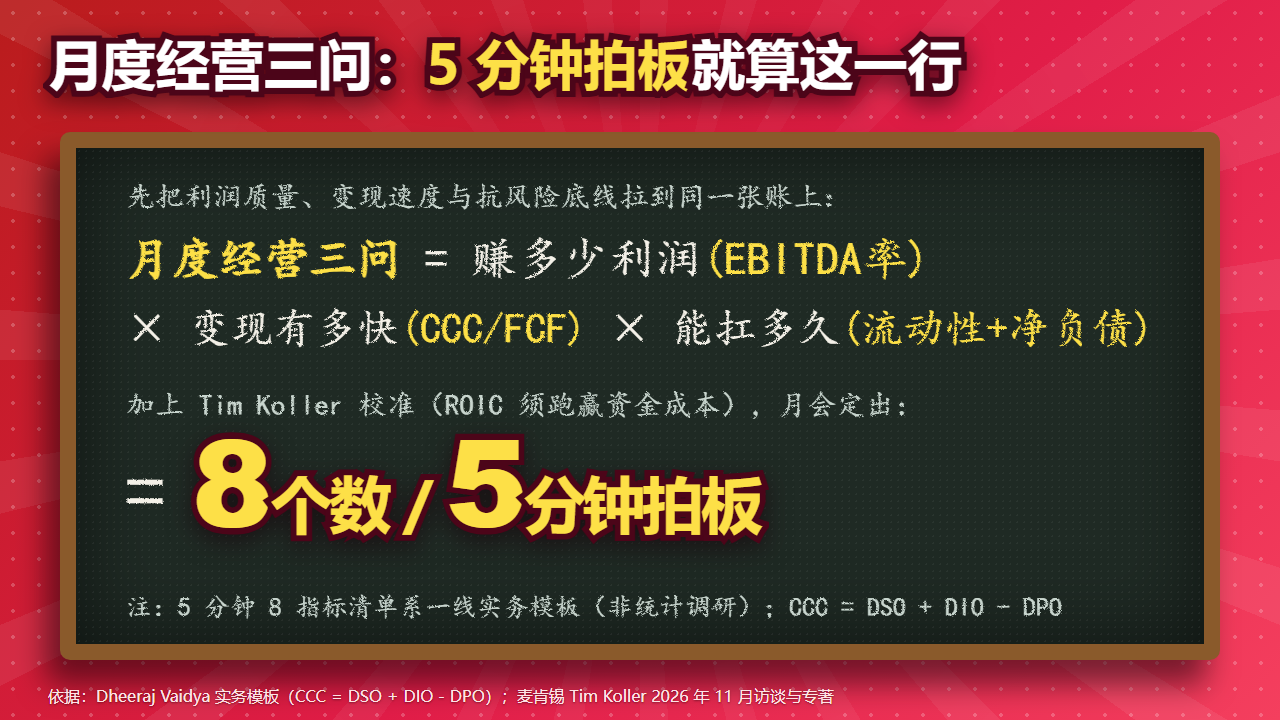
把 Dheeraj Vaidya 的 5 分钟模板与 Tim Koller 的价值红线合在一起,老板每月面对财报其实只需要用一行黑板公式串起全局:月度经营三问,等于赚多少利润(EBITDA 率)乘以变现有多快(CCC 与自由现金流),再乘以能扛多久(流动性与净负债)。
写春秋管理咨询自 2005 年在深圳成立以来,服务过 600 多家制造和实业企业,陪不少老板重整过月度经营分析会。工厂里最常见的卡顿不是财务做不出表,而是财务、销售、生产、研发各自端着一本账:销售只管赊账冲营收,生产只管满负荷压出库存,研发费成了月底调剂利润的蓄水池,财务熬夜交出几十张表格,会上却没有把 8 个数背后的跨部门责任落到具体人头上。
真正管用的月会机制,靠的是会前先把顺序倒过来。会前由财务用内置勾稽校验的底表自动算出 15 项以上诊断指标,标清绿灯与红灯,保证 EBITDA 桥与资产负债表期末现金分毫不差。走进会议室的前 4 分钟,只交代营收、毛利与 EBITDA 率、自由现金流与 CCC、总流动性与净负债倍数这 8 个数,任何利润达标但营收掉队、或研发费用异常压缩的指标,直接调出底表里的价量拆解与 ROIC 对照说明真因。最后第 5 分钟,所有部门负责人共同面对唯一一张待老板拍板清单,逐项定下谁在什么节点前把拉长的 DSO 压回红线、哪条低回报产线暂停加投、哪笔研发预算锁死不准挪用。
月度财务会能不能真正护住企业长期价值,从来不看报表堆了多少页,也不看当月有没有靠压减弹性费用凑出账面利润,而取决于这 5 分钟 8 个数有没有把利润真伪、现金流速与资本回报逼到台面上,并在散会前变成责任到人的拍板清单。
常见问题
企业老板每月看 CFO 汇报,为什么建议压缩到 5 分钟只过 8 个核心数字?
前摩根大通与里昂证券分析师 Dheeraj Vaidya 在其一线财务实务模板《CFO Monthly Review Dashboard》中指出,应把后台 15+ 项自动计算诊断指标(预算差异、基点毛利变化、量价拆解、DSO/DIO/DPO、违约缓冲空间等)与三档红黄绿状态灯留在底表,见面汇报前 4 分钟每分钟只核对一组核心经营数(1.营收对比预算与去年;2.毛利与EBITDA;3.自由现金流与现金周转周期CCC;4.总流动性与净负债/EBITDA),第 5 分钟专门用于老板拍板行动。
只盯着月度利润达标会带来什么隐患?为什么还要叠加 ROIC 与份额红线?
麦肯锡荣休合伙人 Tim Koller 在 2026 年 11 月公开访谈中援引杜克大学对 400 名 CFO 的经典研究指出,80% 的受访 CFO 表示为了达成短期季度盈利目标愿意削减研发(R&D)等弹性支出;此外一项研究发现 42% 的高管说不清公司是否拥有真正竞争优势。如果持续靠提价、砍研发而非量利双增来凑利润,表面好看却会侵蚀长期市场份额并引来新竞争者。
制造业企业如何落地这套前 4 分钟看账、第 5 分钟拍板的月会机制?
一是把现金周转周期公式(CCC = DSO + DIO - DPO)按天折算成真实占用流动资金,避免利润账增长却靠拉高应收账款和呆滞库存撑起来;二是在月会决策清单强制写入“增长是否满足 ROIC 高于资金成本、利润增量拆解中营收与提价各自贡献多少、有哪些需当场批准的调产/赊销/费用冻结动作”,让会议从念报表转为签执行单。
写春秋管理咨询 · 顾问直连(自 2005)
扫码领《同行业人效数据表 / 咨询签约核查单》
微信扫码添加写春秋顾问企业微信,发送「核查单」即可领取本文配套工具表。如企业已有明确改善计划,请直接留言「所在城市 + 行业 + 人数 + 当前卡点」,资深顾问本人对接。
自测工具: 97 家企业人效对标计算器 · 计件改计效与调薪保本测算 · 人效分位与咨询选型对照表
首席顾问:刘新珍(国防科大工程师出身 · 中国首位女性 ICMC 认证咨询师 · 20余年管理咨询经验) · 地址:深圳市光明区招商局光明科技园 B2-1402