行业观察
珠三角和长三角做外贸制造、海外代工的企业老板,年底核账常遇到同一种落差。货出给代工厂或者通过香港、新加坡贸易主体开票结算,ERP 里某个海外地区营收占很高,可真要安排扩产和授信,财务报出来的地区分布和真实出货去向对不上。
只按开票抬头记地区账,到底会看偏多少,又会怎样拉开外界对一家公司的估值折价?
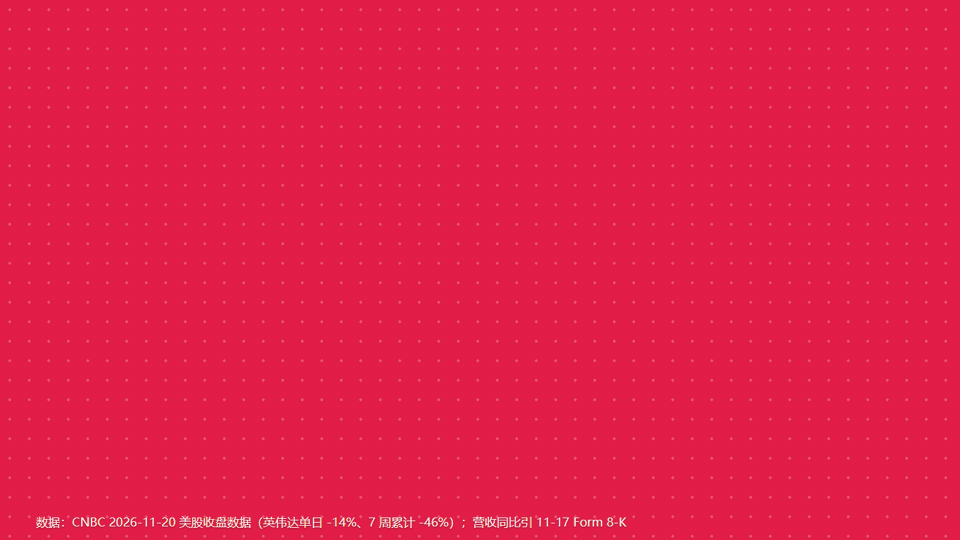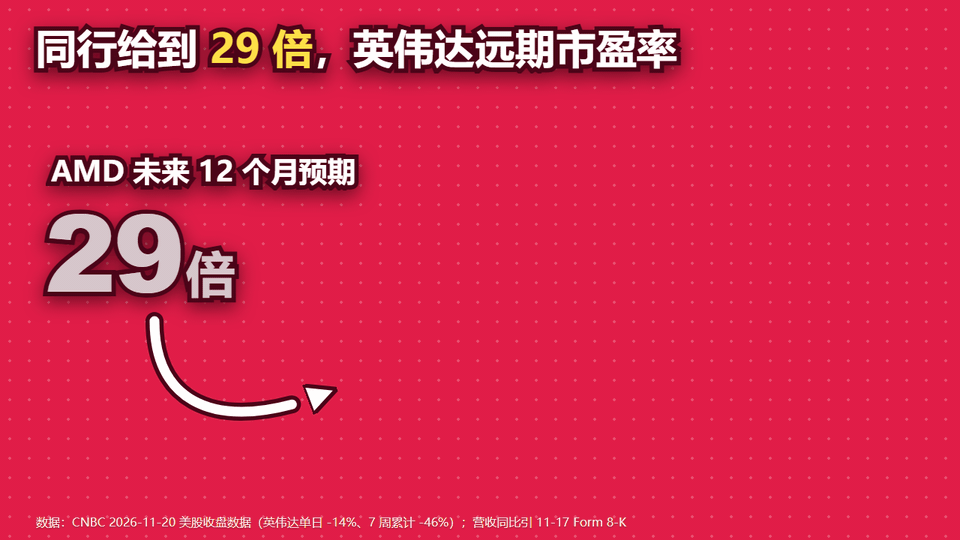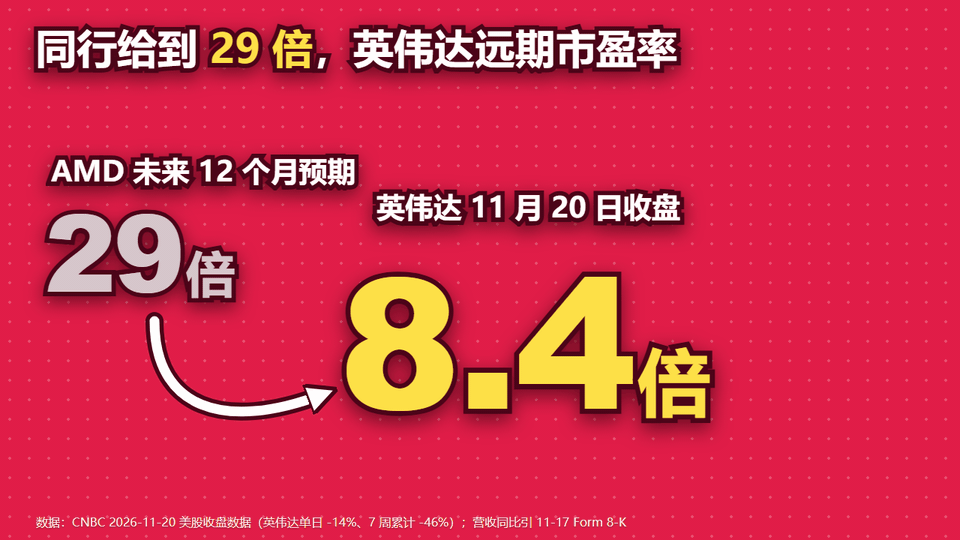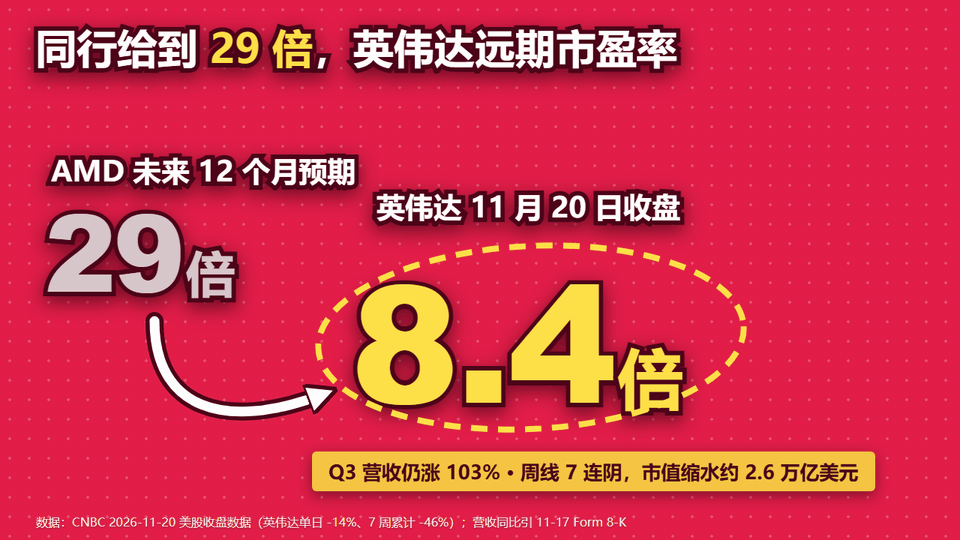
把英伟达 2026 年 11 月这一组公开文件与收盘行情放在一起,答案非常直观。2026 年 11 月 17 日,英伟达提交 Form 8-K(EX-99.1 与 EX-99.2)披露,截至 10 月 25 日的 2027 财年第三季度(Q3 FY27)总营收 1158 亿美元,同比增长 103%,环比增长 20%;数据中心 1076 亿美元,同比增长 110%;GAAP 毛利率 74.8%,净利润 653 亿美元;电话会上管理层还给出下一财年增长 75% 的预期。到了 11 月 20 日美股收盘,据 CNBC 收盘数据与 MarketScreener 援引路透社行情,英伟达当日收报 125.53 美元(单日下跌 14%),周线连续第 7 周收跌,创 2008 年以来最长连跌,本轮累计回撤 46%,市值蒸发约 2.6 万亿美元(期末约 3 万亿美元),远期市盈率压缩至约 8.4 倍,而同业 AMD 未来 12 个月预期盈利倍数仍在 29 倍左右。
增长翻倍却给到 8.4 倍估值,拆开 SEC 原件后能看清两处信息可见度缺口:第一,地区收入无论按开票地还是客户总部统计,都还隔着终端穿透这一层;第二,业绩快报先行发布而完整 10-Q 季报附注推迟数周提交时,市场会对表外承诺、担保敞口和治理交接按不确定性折价。
从开票地到客户总部:10-K 地区收入表的两次穿透
很多人读年报时,习惯把“分地区营收表”直接当成货物流向和最终需求版图。英伟达过去两个财年的 Form 10-K,恰好演示了为什么不连着附注读就会看反。
在 2025 财年(FY25)旧口径下,英伟达按“客户账单开票所在地”(billing location)归集地区收入。据 FY25 Form 10-K 附注披露,当年总营收 1304.97 亿美元中,开票至新加坡的收入达 236.84 亿美元,占总营收 18%;但公司同时在附注说明,客户主要把新加坡用作集中开票中心,实际物理发往新加坡的产品出货占比不足 2%。开票 18% 与实体出货不到 2% 之间的落差,正是跨国结算中心带来的账面聚合。
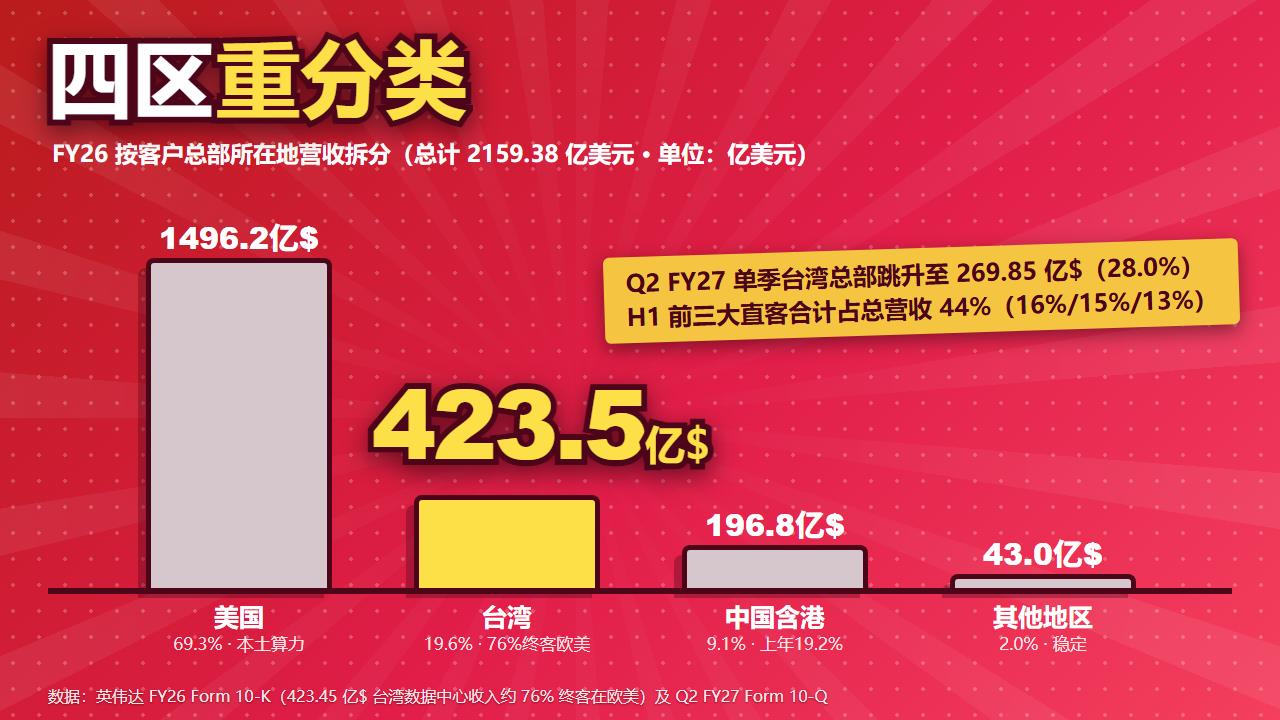
2026 财年第三季度起,英伟达更换了 ASC 280 地区收入披露口径。据 2026 年 2 月 25 日归档的 FY26 Form 10-K 附注(1),公司改按“客户总部所在地”(Customer Headquarters Location)统计并重述了可比数据。重述后,FY25 美国总部客户为 774.82 亿美元(59.4%),台湾总部为 236.00 亿美元(18.1%),中国含香港为 250.48 亿美元(19.2%),其他地区为 43.67 亿美元(3.3%)。到 FY26 总营收 2159.38 亿美元时,美国总部占 1496.17 亿美元(69.3%),台湾总部占 423.45 亿美元(19.6%),中国含香港占 196.77 亿美元(9.1%),其他地区占 42.99 亿美元(2.0%)。
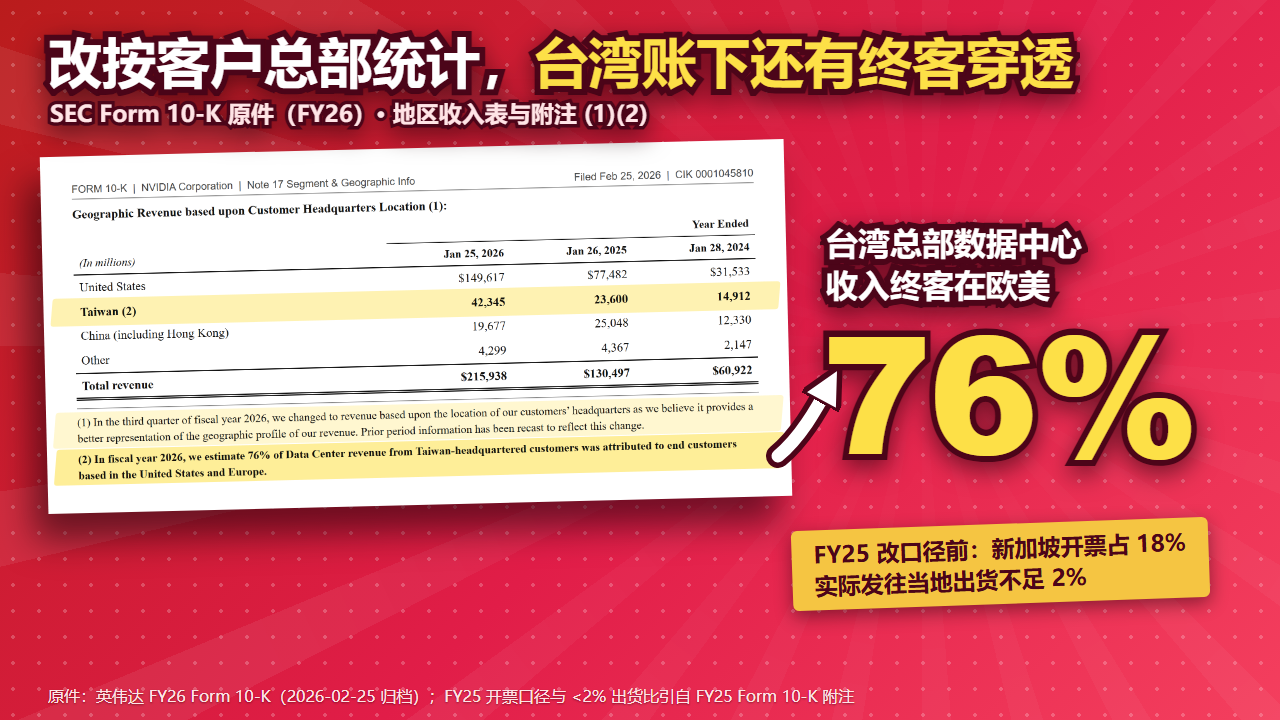
改按客户总部之后,账面是不是就已经等于最终需求分布了?翻到同一张表紧跟的附注(2),英伟达补了一条极关键的估算:2026 财年来自总部位于台湾客户的数据中心收入中,公司估算约 76% 最终归属于位于美国和欧洲的终端客户(FY26 全公司数据中心收入 1937.37 亿美元,占总营收 89.7%)。
原因很直接。Form 10-K 正文区分了“直接客户”与“间接客户”:直接向原厂下单付款的除了云服务商和模型厂,还有板卡厂(AIB)、分销商、委托设计与代工组装厂(ODM、OEM)及系统集成商。总部在台湾的服务器代工和组装大厂先买走芯片与模组,装成整机柜后发往北美和欧洲机房,由那里的终端客户买单。
把公司披露的最新归档 Q2 FY27 Form 10-Q(截至 2026 年 7 月 26 日,8 月 26 日提交)接上来看,这种中间环节集中度还在走高。Q2 FY27 单季 962.21 亿美元营收中,美国总部占 600.74 亿美元(62.4%),台湾总部冲到 269.85 亿美元,占比从上年同期 19.0% 升至 28.0%,推动美国以外总部客户总占比从 30% 升至 38%;中国含香港 78.80 亿美元(8.2%),其他地区 12.82 亿美元(1.3%)。上半年 1778.37 亿美元里,台湾总部占 389.91 亿美元(21.9%)。同期客户集中度同样抬升:FY26 前两大直接客户分别占 22% 和 14%(合计 36%),2027 财年上半年(H1 FY27)前三大直接客户分别占 16%、15% 和 13%(合计 44%)。不穿透到终端买单人,单靠开票地或直接客户总部都只看得到半截账。
10-Q 延迟归档与 5180 亿美元承诺:先发快报如何拉大估值折价
我一开始以为市场把远期估值压到 8.4 倍,纯粹是资金在重新算算力资本开支的增速斜率。把 11 月两份 Form 8-K 和 SEC EDGAR 申报序列并排核对后,披露时间差与表外敞口的权重才显出来。
先看治理交接节点。据 2026 年 11 月 12 日提交的 Form 8-K(Item 5.02,事件日 11 月 11 日),董事会接受创始人 Jen-Hsun Huang 辞去总裁、CEO 及董事职务,立即生效;同时任命自 2013 年起担任执行副总裁兼 CFO 的 Colette M. Kress(59 岁)出任代理 CEO 并继续兼任 CFO,直到选出新任 CEO;1993 年起任董事的 Harvey C. Jones(73 岁)出任董事会主席。在过渡期内由 CFO 一肩挑起代理 CEO 与财务总账,机构投资者对正式财报附注完整度的要求会明显提高。
5 天后的 11 月 17 日,英伟达通过 Form 8-K(EX-99.1 与 EX-99.2)按期发布了创纪录的 Q3 业绩,当季还通过回购和分红向股东返还 281 亿美元(期末现金及可交易债务证券 535 亿美元,剩余回购授权 2273 亿美元),并给出 Q4 营收指引 1300 亿美元加减 3%。但 EX-99.2 第 58 行写了一句关键过渡声明:公司计划在未来几周内提交 10-Q,在此期间先在官网提供补充财务文件。截至 11 月 21 日核对 EDGAR 提交清单,最新归档 10-Q 仍停留在 8 月 26 日的 Q2 季报。快报先发而完整 10-Q 延后数周,意味着 Q3 单季(1158 亿美元)的最新地区拆分、前三直客最新占比、应收与存货明细以及审计师季度审阅附注都还在路上。
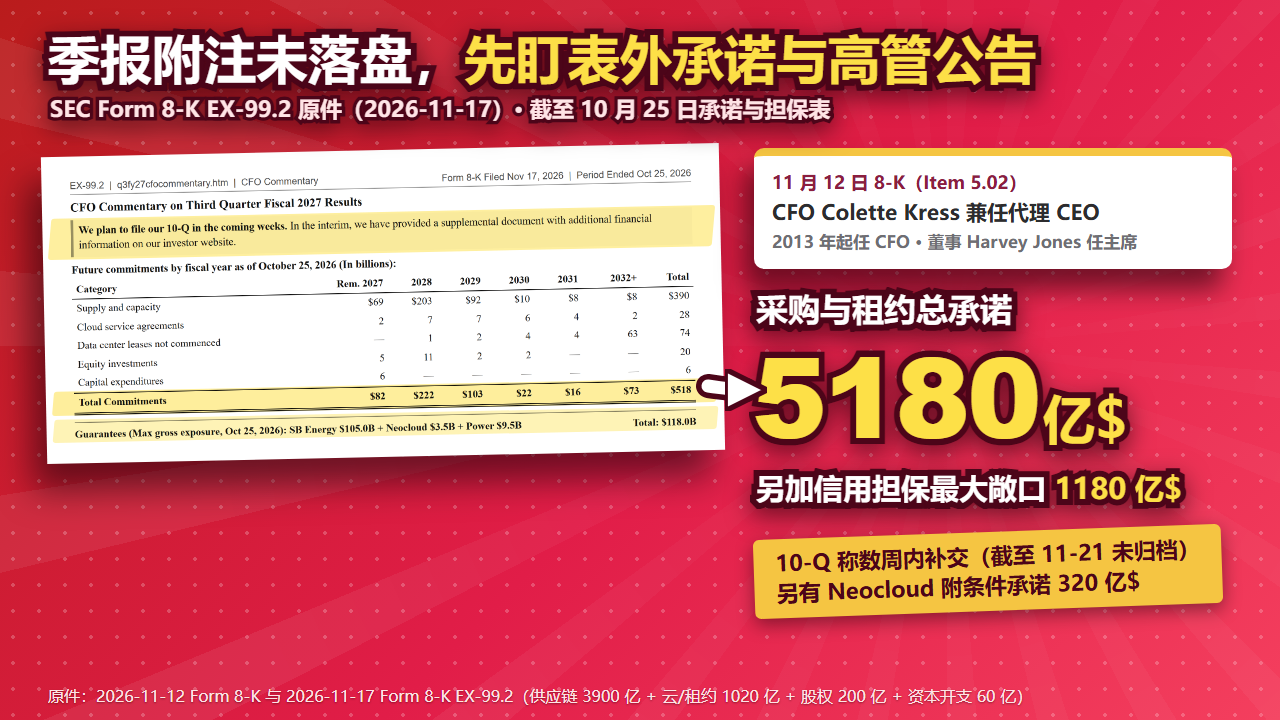
市场之所以盯着还没落盘的 10-Q,是因为 EX-99.2 已经摆出了截至 2026 年 10 月 25 日极其庞大的中长期刚性义务。按表内金额加总,英伟达主要未来承诺合计 5180 亿美元,包括供应链与产能承诺 3900 亿美元(较上季 2790 亿美元大幅增加,主因多年期内存采购)、云服务协议 280 亿美元、未启用数据中心租约 740 亿美元(租期最长 20 年,云与租约合称 1020 亿美元)、股权投资承诺 200 亿美元、资本开支 60 亿美元,其中仅 2028 财年就安排了 2220 亿美元;此外还有最高 320 亿美元附条件的 Neocloud 承诺,以及总额 1180 亿美元的对外信用担保最大敞口(包括 SB Energy 俄亥俄州 4.25 GW 园区 20 年期租约信用支持担保最高 1050 亿美元、Neocloud 土地电力机壳担保 35 亿美元、电力与系统担保 95 亿美元,截至 10 月 25 日未发生实际担保赔付)。
此外,据路透社 2026 年 11 月 20 日援引知情人士报道,美国证监会(SEC)执法人员正在审视英伟达潜在的会计处理问题(延续 11 月 17 日华尔街日报披露的问询进展),SEC 发言人拒绝置评,英伟达未立即回应。路透社在报道中明确指出,调查本身并不构成存在不当行为的证据,许多问询最终也不会导致执法处分。但从估值定价逻辑来看,当一家公司同时背着 5180 亿美元承诺与 1180 亿美元担保敞口,又处在代理 CEO 兼 CFO、完整 10-Q 暂未归档且存在监管会计问询的窗口期,资金在拿到白纸黑字附注前,自然先用 8.4 倍远期市盈率把不确定性折进去。
外贸与制造业老板的内部台账课:别拿开票地当经营真相
把“地区收入归集、客户穿透和表外承诺”这三把尺子缩小一万倍,放进深圳、东莞和长三角的出口制造企业里,几乎每天都在发生同一笔错账。
写春秋管理咨询自 2005 年成立以来,服务过 600 多家制造与实业企业,其中包括 200 多家上市公司。我核对过不少出口制造厂的月度报表,最常见的问题就是只靠单一地区栏记账:货发往保税区、通过香港或新加坡主体开票,或者交给昆山、惠州的整机代工厂组装出海,财务按发票抬头拉出地区比例,结果业务部门拿假地区结构去排备料、设海外仓和批信用额度,真到终端需求波动时才发现库存积压和回款拖延同时找上门来。
我更关心的是制造业老板和财务总监在审阅内部台账和大客户财报时,能不能先立住下面这 3 条规矩。
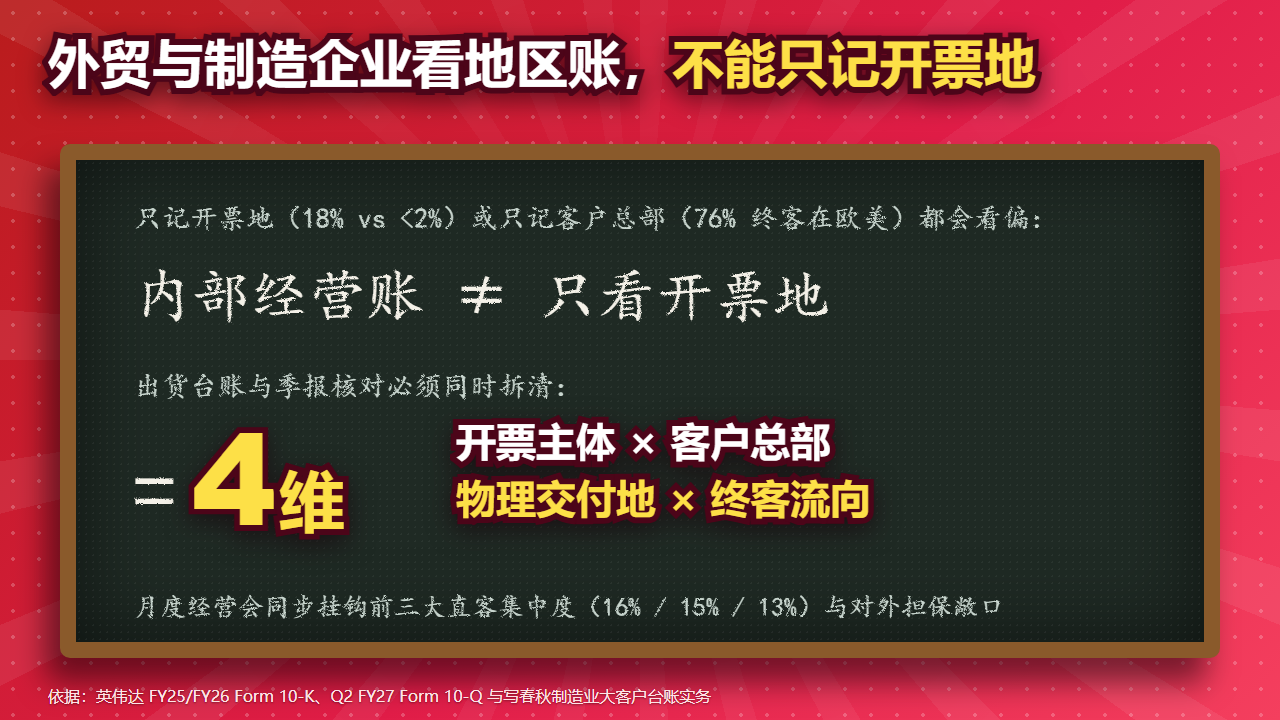
第一,把 ERP 里的单一“客户地区”拆成四维并行台账:开票主体、客户总部、物理交付地、终客流向。英伟达两份年报已经示范得很清楚,开票地会受集中结算干扰(18% 对不足 2%),客户总部会受代工中转干扰(台湾总部数据中心收入约 76% 终客在欧美)。对国内出口与配套厂来说,开票主体对接税务和外汇,物理交付地对接物流和售后备件,客户总部对接法人账期,终客流向才决定下一季真实景气度。
第二,月会必须同步核查“直接客户集中度”与“终客同源度”。英伟达 H1 FY27 前三大直接客户合计占 44%(16%、15%、13%)。做电源、散热或精密结构件的配套厂,哪怕同时给五六家总装厂供货,只要它们背后都指向同一两家终端云商或整车厂,表面分散其实高度同源,终端一砍单,几条拉货线会同一周掉头。
第三,多年期采购锁价、产能承诺和对外信用担保,必须与营收增速同日上会,不能用简报替代完整附注拍板。写春秋过去帮制造集团搭经营分析表时,最怕业务只报当季营收涨了多少,把未来几年的刚性付款义务留在补充文件里。对正在为大客户扩产备料甚至垫资担保的制造企业,下一次过预算前,把“业绩快报、完整附注、承诺与担保期限表”三张账同日对清,远比事后补窟窿稳妥。
本文仅作上市公司公开财报口径与企业经营台账方法拆解,所有数据均引自 SEC 公开申报文件及主流财经媒体 2026 年 11 月 20 日收盘前已披露信息,不构成任何投资建议。
常见问题
企业财报里的“地区收入表”为什么不能直接当成产品真实去向和终端需求?
英伟达 FY25 与 FY26 Form 10-K 展示了两次口径穿透:FY25 按“客户开票地”统计时,新加坡占总营收 18%(236.84 亿美元),但附注说明实际物理发货占比不足 2%,主因跨国客户集中在新加坡开票;FY26 起公司改按“客户总部所在地”重述,美国总部占 1496.17 亿美元(69.3%)、台湾总部占 423.45 亿美元(19.6%),而附注(2)紧接着披露,来自台湾总部客户的数据中心收入中约 76% 最终归属于美国和欧洲终端客户。
业绩同比增长 103% 的背景下,完整 10-Q 季报推迟归档与表外承诺如何影响估值拆解?
2026 年 11 月 12 日英伟达 Form 8-K 公告 CFO Colette M. Kress 兼任代理 CEO,11 月 17 日 EX-99.1/99.2 披露 Q3 营收 1158 亿美元(+103%)并写明完整 10-Q 将在未来数周归档;同时表外截至 10 月 25 日主要未来承诺合计 5180 亿美元(含供应链与产能 3900 亿美元、租约与云协议 1020 亿美元等)及 1180 亿美元对外信用担保最大敞口。据路透社 11 月 20 日引述,当高额表外刚性义务与代理治理过渡期叠加完整季报暂未落盘及监管问询报道时,11 月 20 日收盘远期市盈率收报约 8.4 倍。
珠三角与长三角外贸制造、海外代工企业核对内部经营账应该建几套地区口径?
ERP 内部台账至少应拆为“开票主体、客户总部、物理交付地、终客流向”四维并行:开票主体对接税务外汇,物理交付地对接物流备件,客户总部对应法人账期,终客流向判断下一季真实拉货景气度;同时月度经营会必须同步核对前三大直客占比与终端同源度,以及多年期锁价备料和信用担保敞口。
写春秋管理咨询 · 顾问直连(自 2005)
扫码领《同行业人效数据表 / 咨询签约核查单》
微信扫码添加写春秋顾问企业微信,发送「核查单」即可领取本文配套工具表。如企业已有明确改善计划,请直接留言「所在城市 + 行业 + 人数 + 当前卡点」,资深顾问本人对接。
自测工具: 97 家企业人效对标计算器 · 计件改计效与调薪保本测算 · 人效分位与咨询选型对照表
首席顾问:刘新珍(国防科大工程师出身 · 中国首位女性 ICMC 认证咨询师 · 20余年管理咨询经验) · 地址:深圳市光明区招商局光明科技园 B2-1402