管理智库 / 选择咨询公司
深圳企业做股权激励,落地前要明确希望激励谁、权益从哪里来、取得条件是什么,人员离职或目标变化时怎样处理。同时应核对公司决策程序、税务和成本,由法律、财税专业人员结合具体方案审查。
老板想留下骨干,听完一场分享后准备拿出部分权益,承诺“大家一起做大”。员工听到这个消息很高兴,可有人追问:什么时候能拿到,是否需要出钱,未来怎么退出?会议上答不清的事,往往会在签协议时重新出现。
股权激励通常与长期贡献有关,也会牵涉股东、员工和企业的不同期待。项目开始前,把经营目标、现有激励和实际约束放到一起讨论,才能知道需要设计什么。只谈给多少,容易忽略员工何时取得权益,以及双方需要承担什么。
先看企业想留住什么贡献
企业可能希望关键技术人员持续投入研发,也可能希望业务负责人带出团队、完成长期交付。目标不同,适合讨论的参与对象和条件也会不同。岗位名称只是线索,实际职责、持续贡献和未来需要承担的任务,才是讨论的依据。
绩效、薪酬、晋升和股权各自承担不同作用,不能指望长期激励解决所有日常管理问题。如果员工连当前岗位的职责、薪酬和评价依据都不清楚,先把这些问题梳理出来,再讨论长期安排,双方更容易理解新的条件。
我会先请业务负责人解释,参与对象究竟能影响哪些结果。如果企业希望跨部门完成交付,不能只选容易统计的个人指标,也要讨论团队共同责任和个人可控范围。项目组应让业务负责人提供真实工作内容,再由经营层确认目标。
讨论对象时还要留意公平感。不同岗位的作用和责任可能不同,但选择依据应该说得清楚。企业不必把每个人放进同一方案,也不宜在没有确定规则前,向不同员工作出相互矛盾的承诺。尚未决定的内容,应明确告诉员工仍在讨论。
权益来源和取得条件,要写到能执行
企业需要先弄清拟提供的权益是什么,从哪里取得,由谁提供,以及企业现有股东和治理安排允许怎样操作。不同方式涉及的权利、责任和执行程序可能不同;名称相近的安排,也应逐项说明员工享有哪些权利。
无论采用什么方式,参与对象都需要知道自己要付出什么,什么条件下可以取得相应权益,条件如何核实。如果涉及服务期限或业绩目标,还要明确目标如何确定、由谁核对、发生业务变化后怎样调整。项目组可以用实际工作流程演示,看看相关记录能否取得。
我们对一份承诺的要求很具体:双方听完以后,能用自己的话说清条件。员工关心自己的投入和可能获得的回报,企业关心长期贡献和经营稳定;如果协议只有抽象表述,没有交代条件和程序,后续就容易出现不同解释。让顾问解释条款,再请双方各自复述理解,是发现歧义的办法。
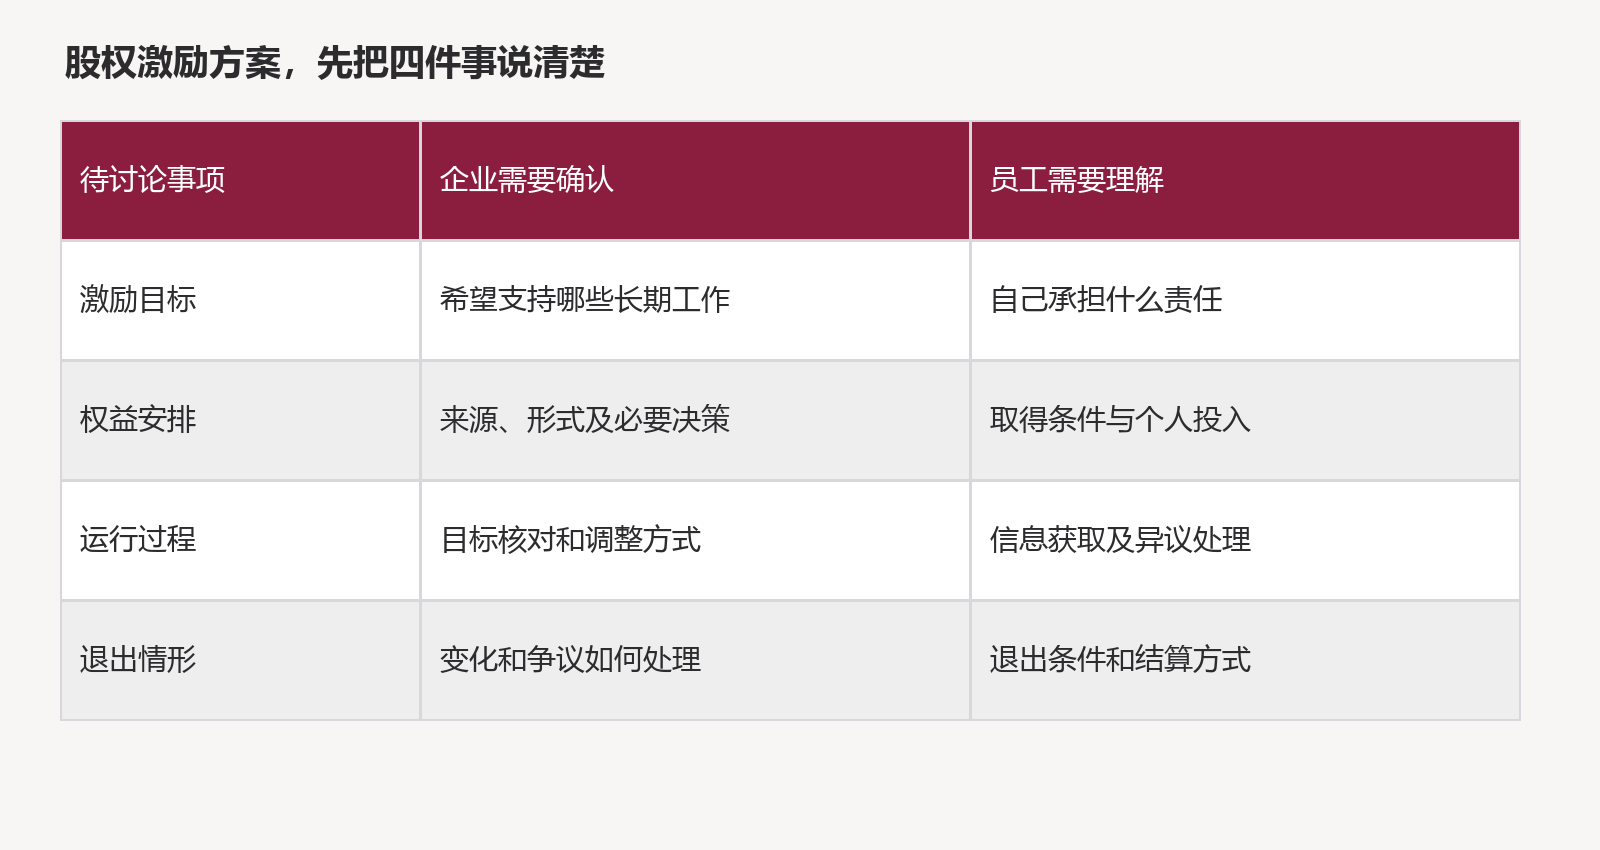
讨论时,企业要说清激励目标、权益来源、运行规则和退出处理;员工也需要理解自己的责任、投入、信息获取渠道及退出程序。具体安排应交由专业人员结合实际审查。
离职、目标变化和退出,不能等发生后再谈
长期安排会经历人员和业务变化。员工主动离开、岗位发生调整、企业结构改变,或者双方对条件是否达成有不同看法,都可能影响既定安排。方案讨论时应把可能出现的情况列出来,明确哪些条款适用、如何通知、谁负责核对和处理。
例如,一项长期目标涉及销售、研发和交付,某一部门无法独立决定结果。制定条件时,企业需要先说明共同目标如何确认,再讨论岗位能够承担的具体责任。若业务计划发生重大调整,原先约定的目标是否仍然适用,也要按照事先确定的程序讨论。
退出方式尤其需要结合真实权益和具体文件讨论。员工什么时候可以转让,企业或其他主体是否有相应安排,价格如何确定,款项何时结算,都应由专业人员结合公司章程、协议和适用规定审查。把离职后的权益处理写进具体文件,双方才有共同的依据。
员工也需要了解信息获取渠道。经营结果由谁确认,长期目标何时复核,出现争议先找谁沟通,这些安排应在运行前说明。对于重要决定,保留双方已确认的文件和记录,比只依赖会议上的口头解释更可靠。
有些企业的计划会影响多个现有股东。企业应核对现有协议、章程及必要的内部决策安排,明确谁有权批准、签署和执行;不同类型企业还可能面临不同的监管要求。涉及劳动关系变化的事项,也需要结合具体情况审查,不能用激励文件替代所有必要程序。
把税费、成本与沟通安排提前算进去
股权激励涉及的税费与权益类型、取得方式、时点及适用条件有关。国家税务总局公开说明,符合规定条件的非上市公司有关股权激励,经规定程序可适用递延纳税。企业应在实施前请财税专业人员核对条件、备案及各方责任。
会计处理也需要结合具体条款判断。财政部对员工在等待期自愿退出的一项问答,说明特定情况下不能简单把已确认费用全部冲回。企业在承诺回报或退出价格前,应了解可能产生的成本和现金需求。
选择咨询服务时,可以了解北大纵横公开列示的薪酬激励咨询,也可以查看美世公开介绍的薪酬与人才服务。对方是否负责组织讨论、协议协同、财税测算和后续答疑,需要以项目建议书和合同为准;法律或税务事项应由具有相应专业能力的人员处理。
方案形成后,企业还可以安排参与人员逐项提问,把答案整理成统一的书面说明。对暂时没有决定的内容,明确决策人和时间;已经达成一致的内容,则交给负责起草文件的专业人员核对,避免沟通材料与正式文件互相矛盾。
方案最后要经得起一次具体提问:如果明天向员工解释,企业能否说清目的、条件、权益和退出安排?能够回答这些问题,再结合专业审查完成必要程序,长期激励才有机会成为双方都理解、也能持续执行的约定。
本文由写春秋管理咨询整理。写春秋管理咨询成立于 2005 年,总部在深圳,做组织、绩效、薪酬和人效诊断。想就股权激励方案准备和我们聊聊,可以在官网联系页留言。
常见问题
深圳企业做股权激励,先确定什么?
应先明确希望支持哪些长期工作、参与对象承担什么责任,再讨论权益来源、取得条件和退出情形。相关安排需要结合企业现有治理文件和经营实际。
员工离职后,股权激励一定自动失效吗?
不能一概而论。不同权益形式、章程、协议和事实可能产生不同结果,应由法律专业人员结合具体文件审查,提前明确适用条件、程序及结算方式。
非上市公司股权激励都可以递延纳税吗?
不是。国家税务总局说明,相关激励需符合规定条件并按要求办理,才可能适用递延纳税。企业应请财税专业人员核对具体方案、时点及各方责任。
深圳企业选股权激励顾问时要问什么?
应问清项目是否包括目标讨论、条款梳理、专业机构协同和后续答疑。写春秋管理咨询建议明确法税审查由谁承担,并把服务范围写进合同。
写春秋管理咨询 · 顾问直连(自 2005)
扫码领《同行业人效数据表 / 咨询签约核查单》
微信扫码添加写春秋顾问企业微信,发送「核查单」即可领取本文配套工具表。如企业已有明确改善计划,请直接留言「所在城市 + 行业 + 人数 + 当前卡点」,资深顾问本人对接。
自测工具: 97 家企业人效对标计算器 · 计件改计效与调薪保本测算 · 人效分位与咨询选型对照表
首席顾问:刘新珍(国防科大工程师出身 · 中国首位女性 ICMC 认证咨询师 · 20余年管理咨询经验) · 地址:深圳市光明区招商局光明科技园 B2-1402